2010年全球移动通信设备市场营收接近2500亿美元 光通信设备销售的联动与行业前瞻
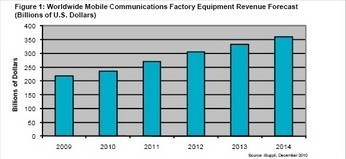
2010年,全球移动通信设备市场在智能手机普及、3G网络深度覆盖以及新兴市场网络扩容的推动下,呈现出强劲的增长态势。据行业分析机构统计,当年全球移动通信工厂设备(含无线接入网、核心网、传输设备及配套基础设施)营收接近2500亿美元,标志着移动通信产业在经历金融危机后的全面复苏。与此作为移动通信网络基础支撑的光通信设备销售也迎来显著增长,光纤宽带与回传网络建设成为设备商争夺的焦点。
从移动通信设备细分来看,2010年的营收增长主要得益于以下几方面:智能手机出货量激增带动了移动数据流量的爆发式增长,运营商被迫加大无线接入网(RAN)和核心网的投资,以提升网络容量与覆盖质量;新兴市场(如中国、印度、东南亚及拉美地区)的2G向3G迁移以及农村网络覆盖工程,为基站设备、天线系统及配套电源等工厂设备创造了大量需求;再次,欧美运营商在LTE商用部署前期进行了传输网和核心网的升级,进一步推高了设备投资。在这一过程中,全球主流设备商如爱立信、华为、诺西、阿尔卡特朗讯和中兴通讯等均获得了可观的营收份额,其中华为凭借在中国及新兴市场的突出表现,进一步缩小了与行业龙头的差距。
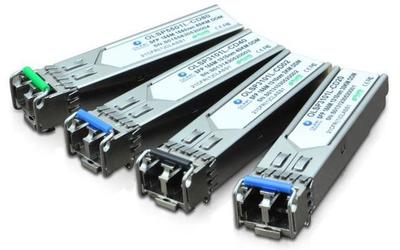
值得关注的是,移动通信网络的扩容与升级对光通信设备销售形成了直接拉动。2010年,光纤在线等光通信门户的监测数据显示,全球光通信设备市场(含光纤光缆、光传输系统、光器件及子系统)销售额同比实现两位数增长。移动回传网络(Backhaul)成为光传输设备的重要应用场景——随着3G数据业务及LTE试点网络的推进,基站与核心网之间的传输带宽需求急剧上升,推动了OTN、PTN及DWDM等光传输设备的采购。FTTx(光纤接入)建设在宽带提速政策的驱动下加速推进,中国、日本、韩国及欧洲部分国家的光纤宽带覆盖工程直接带动了OLT、ONU及光分路器等接入设备销售。光器件厂商则受益于高速光模块(如10G/40G收发模块)在移动回传和城域网中的广泛应用。
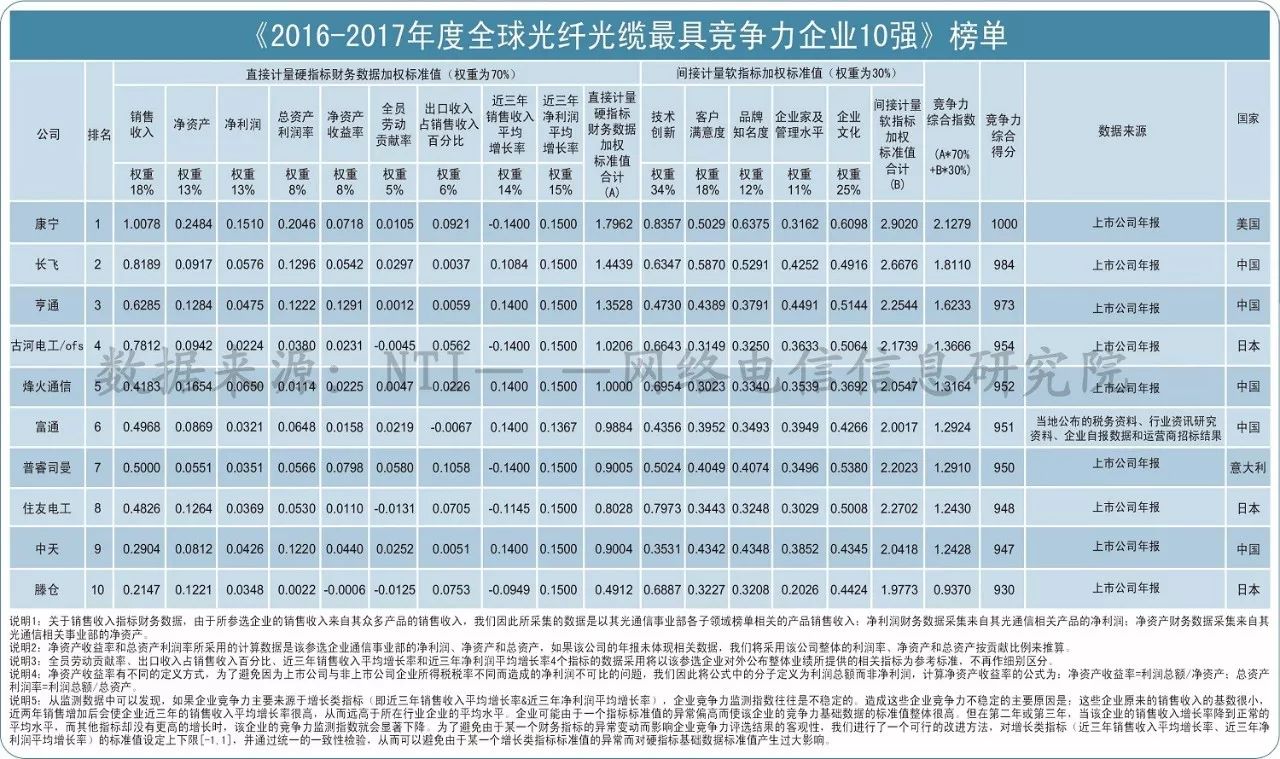
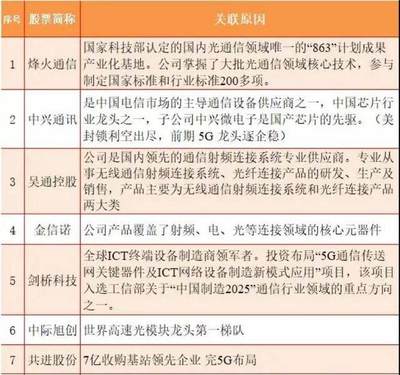
从产业链视角看,移动通信设备与光通信设备的销售增长呈现出协同效应。移动网络如同一座“信息高速公路”,无线接入仅是“最后一公里”,而光通信网络则构成了汇聚层、核心层及回传层的数据传输主动脉。2010年,运营商在资本开支(CAPEX)中用于传输网及相关光通信设备的比例明显提升,部分领先运营商的移动回传光化率已超过70%。这一趋势不仅为传统光通信设备商(如阿朗、Ciena、烽火通信等)创造了市场机遇,也促使移动设备商将光传输能力纳入其端到端解决方案。与此多业务承载和分组化传输成为设备采购的技术关键词——运营商希望新的传输平台既能承载2G/3G语音与数据,又能平滑演进至LTE,从而保护投资。
市场也面临隐忧。其一,设备价格竞争激烈,尤其在非洲和亚太新兴市场,低价竞标导致设备商毛利率承压;其二,部分国家和地区的运营商CAPEX在2010年下半年出现谨慎收缩,主要由于宏观经济不确定性及频谱拍卖、牌照费用占用资金;其三,光纤光缆产能过剩隐现,虽然移动回传需求增长,但普通光纤产品的价格水平仍然低迷。这些问题在一定程度上影响了当期设备营收的增长幅度。
2010年是全球移动通信设备市场迈向移动宽带化的重要一年,近2500亿美元的工厂设备营收缩影了产业在新一轮技术换代中的强劲需求。而光通信设备销售作为网络承载的基础,在移动回传光化和FTTx建设的双重驱动下,呈现出良好的增长弹性。对设备商而言,面向LTE演进的光传输整体方案、高效率低功耗的基站设备以及端到端的网络运维服务能力,成为提升市场地位的关键。未来数年,随着4G规模部署和云计算、数据中心的兴起,移动通信设备与光通信两大板块的协同演进还将进一步深化,共同支撑全球电信网络的升级进程。
如若转载,请注明出处:http://www.fjemqm.com/product/14.html
更新时间:2026-10-26 16:13:40