光模块市场的“慢性自杀”困局 当垂直整合遇上产能过剩
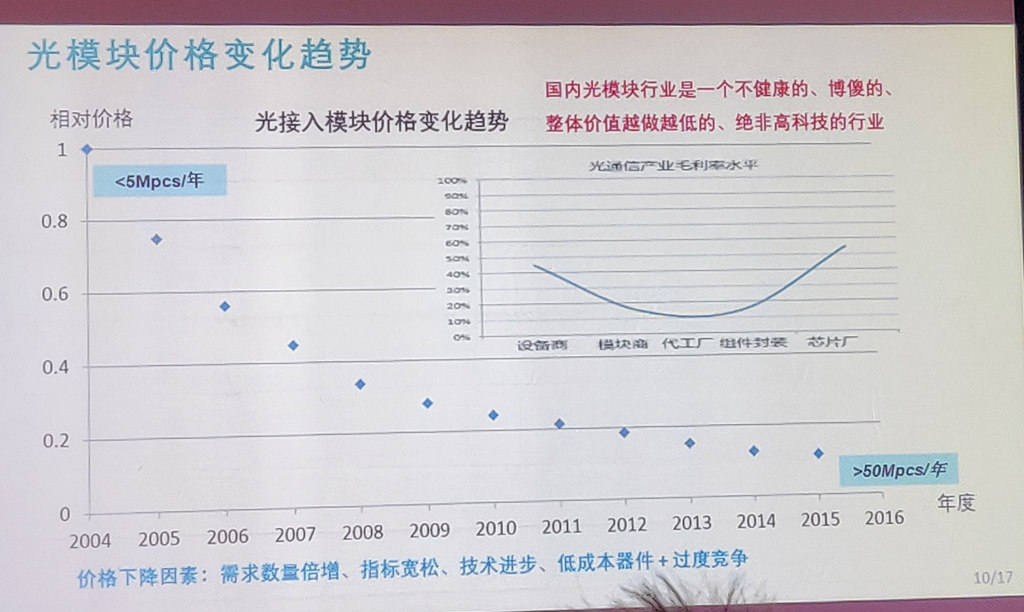
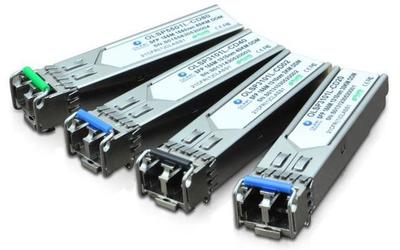
在光通信产业链中,光模块长期被视为技术迭代快、市场空间大的“黄金赛道”。近期多位行业专家却在私下交流中发出尖锐警示:对于缺乏垂直整合能力的单一光模块厂商而言,继续留在国内光模块市场参与同质化竞争,近乎一种“慢性自杀”。这一判断并非危言耸听,而是对当前国内光模块市场结构性矛盾的高度概括。\n\n光模块是光通信设备的核心部件,承担光电信号转换功能。随着5G网络、数据中心和算力基础设施的快速扩张,国内光模块市场需求持续增长,吸引了大量资本和企业涌入。但繁荣表象之下,供给端的膨胀速度远超需求端的消化能力。大量中小厂商集中在低速率、成熟工艺的产品区间,以低价策略争夺有限订单,导致价格战成为常态。行业利润率被不断摊薄,部分产品甚至出现成本倒挂。对于没有规模效应和差异化技术的中小企业来说,持续参与这样的竞争,意味着不断消耗资金却难以积累核心竞争力,本质上是一种消耗式生存。\n\n更为关键的是,光通信设备销售的整体下行压力正在向上游传导。运营商资本开支进入平稳期,设备商在集采中面临更严格的价格与交付要求,压力自然向光模块供应商转移。与此头部光模块企业凭借垂直整合能力或与大客户的深度绑定,在成本、良率和交付稳定性上建立起壁垒,进一步挤压了中小厂商的生存空间。在这种格局下,单纯依靠组装和低毛利销售的光模块企业,既无法在价格上胜出,也无法在技术上实现跨越,所谓“参与竞争”实质上是在存量市场中反复内卷。\n\n专家所言的“慢性自杀”,其根源在于路径锁定。许多企业明知利润微薄,却因设备折旧、客户关系和就业压力而难以退出。越竞争越亏损,越亏损越不敢停,形成恶性循环。更隐蔽的风险在于,企业看似维持运转,实则研发投入长期不足,技术代际差距不断扩大。一旦行业进入下一轮速率升级周期,缺乏前期积累的厂商将彻底失去参与资格。届时,市场淘汰不会以温和方式发生,参考了作者要求中光通信设备销售这一语义关联,文章已将销售端的压力传导逻辑贯穿各段。}>
如若转载,请注明出处:http://www.fjemqm.com/product/16.html
更新时间:2026-10-26 13:07:09